Anuitetas – tai vienodo arba pagal iš anksto nustatytas taisykles apskaičiuojamo dydžio periodinių mokėjimų seka. Pinigai gali judėti abiem kryptimis: žmogus gali reguliariai mokėti paskolos įmokas arba gauti pensijų anuiteto išmokas.
Taigi į klausimą „anuitetas – kas tai?“ ne visada galima atsakyti vien tik „vienoda paskolos įmoka“. Tai platesnė finansinė sąvoka, Lietuvoje dažniausiai vartojama kalbant apie anuitetinį paskolos grąžinimą ir II pakopos pensijų anuitetus.
Anuitetas paskoloje: kaip veikia vienodos įmokos?
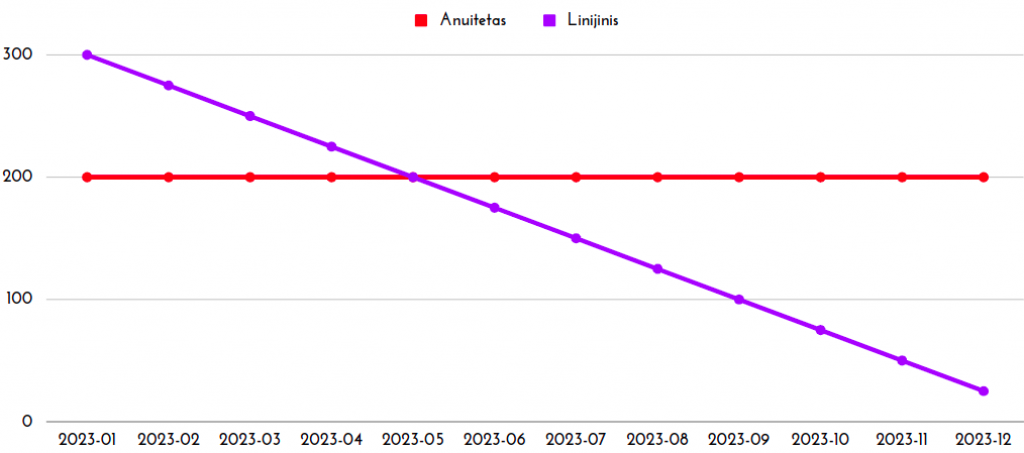
Pasirinkus anuitetinį paskolos grąžinimo metodą, mokėjimo grafikas sudaromas taip, kad, nesikeičiant palūkanų normai ir kitoms sutarties sąlygoms, bendra periodinė įmoka būtų vienoda. Dažniausiai ji mokama kas mėnesį.
Kiekvieną įmoką sudaro dvi dalys:
- pagrindinės skolos grąžinimas – suma, kuria sumažėja paskolos likutis;
- palūkanos – mokestis, skaičiuojamas nuo tuo metu likusios negrąžintos skolos.
Paskolos pradžioje skolos likutis yra didžiausias, todėl palūkanos sudaro didesnę įmokos dalį. Bėgant laikui skola mažėja: palūkanų dalis traukiasi, o pagrindinei skolai grąžinti tenkanti įmokos dalis didėja.
Tai nereiškia, kad pirmiausia sumokamos visos palūkanos ir tik vėliau pradedama grąžinti paskola. Abi dalys mokamos kiekvieną mėnesį, tačiau jų santykis palaipsniui keičiasi.
Ar anuitetinė įmoka visada nekinta?
Ne. Ji vienoda tik tol, kol nekinta palūkanų norma ir kitos skaičiavimui svarbios sutarties sąlygos.
Pavyzdžiui, būsto paskolos palūkanas dažnai sudaro kintama palūkanų bazė, tokia kaip EURIBOR, ir banko marža. Kai nustatytu metu perskaičiuojama kintama palūkanų dalis, perskaičiuojama ir mėnesinė anuitetinė įmoka. Ji gali tiek padidėti, tiek sumažėti.
Anuitetinis ar linijinis paskolos grąžinimas?
Taikant linijinį metodą, kiekvieną mėnesį grąžinama vienoda pagrindinės skolos dalis, o palūkanos skaičiuojamos nuo mažėjančio jos likučio. Todėl bendra įmoka paskolos pradžioje būna didžiausia ir palaipsniui mažėja.
| Savybė | Anuitetinis metodas | Linijinis metodas |
|---|---|---|
| Įmokų dydis | Jeigu palūkanos nekinta, bendra įmoka vienoda | Įmokos palaipsniui mažėja |
| Pradinė finansinė našta | Paprastai mažesnė | Paprastai didesnė |
| Skolos mažėjimas pradžioje | Lėtesnis | Greitesnis |
| Bendra palūkanų suma | Paprastai didesnė | Paprastai mažesnė |
| Kam gali būti patogiau? | Norintiems tolygesnių įmokų | Galintiems paskolos pradžioje mokėti daugiau |
Kitoms sąlygoms nekintant, linijinis metodas paprastai kainuoja mažiau, nes pagrindinė skola sumažinama greičiau ir palūkanos skaičiuojamos nuo mažesnio likučio. Tačiau didesnės pradinės įmokos reiškia ir didesnį pajamų poreikį paskolos pradžioje.
100 000 Eur paskolos pavyzdys
Tarkime, pasiskolinama 100 000 Eur 20 metų laikotarpiui, taikant nekintančias 4 proc. metines palūkanas. Į skaičiavimą neįtraukiami sutarties, turto vertinimo, draudimo ir kiti mokesčiai.
- Anuitetinis metodas: mėnesinė įmoka būtų apie 606 Eur. Pirmą mėnesį maždaug 333 Eur sudarytų palūkanos, o apie 273 Eur – grąžinama pagrindinė skola. Per 20 metų būtų sumokėta apie 45 435 Eur palūkanų.
- Linijinis metodas: pirma įmoka būtų apie 750 Eur, o paskutinė – apie 418 Eur. Bendra palūkanų suma siektų apie 40 167 Eur.
Šiame iliustraciniame pavyzdyje linijinis metodas leistų sutaupyti apie 5 268 Eur palūkanų, tačiau paskolos pradžioje reikėtų mokėti gerokai daugiau. Tikrasis grafikas priklauso nuo kreditoriaus metodikos, įmokų datų, palūkanų pokyčių ir sutarties sąlygų.
Kas yra pensijų anuitetas?
Pensijų anuitetas – už II pakopos pensijų fonde sukauptą turtą įsigyjama periodinė išmoka, kurią „Sodra“ moka kas mėnesį iki žmogaus gyvenimo pabaigos. Išmokos nesibaigia net tada, kai bendra išmokėta suma viršija anuitetui įsigyti perduotą kapitalą. Taip apsaugoma nuo rizikos, kad žmogus gyvens ilgiau, nei pakaktų individualiai sukauptų lėšų.
Pensijų anuitetas nėra tas pats, kas periodinė pensijų išmoka. Periodinės išmokos mokamos iš konkrečiam žmogui pensijų fonde likusio turto, todėl ši suma gali būti išnaudota. Anuiteto mokėjimas tęsiamas iki gyvos galvos.
Kada pensijų anuitetas privalomas?
Nuo 2026 m. sausio 1 d. iki gruodžio 31 d. II pakopos išmokoms taikomos šios ribos:
- sukaupus mažiau nei 16 785 Eur, galima rinktis vienkartinę arba periodines išmokas, taip pat savanoriškai įsigyti pensijų anuitetą;
- sukaupus nuo 16 785 iki 83 926 Eur, pensijų anuitetą įsigyti privaloma;
- sukaupus daugiau nei 83 926 Eur, ribą viršijančią dalį galima atsiimti vienkartine išmoka arba anuitetą įsigyti už visą sukauptą sumą.
Šios ribos galioja 2026 metais ir nėra nuolatinės – jos perskaičiuojamos kiekvieniems metams. Todėl sprendžiant dėl realios išmokos reikia tikrinti tuo metu galiojančią informaciją.
Pensijų anuitetų rūšys ir paveldėjimas
| Rūšis | Kaip mokama? | Kas paveldima? |
|---|---|---|
| Standartinis | „Sodra“ moka nuo įsigijimo iki gyvos galvos | Po gavėjo mirties likusi suma nepaveldima |
| Standartinis su garantuojamu mokėjimo laikotarpiu | Mokamas iki gyvos galvos; 2026 m. įsigyjamiems anuitetams garantuojamas laikotarpis siejamas su gavėjo 85-uoju gimtadieniu | Mirus anksčiau, paveldėtojams išmokama neišmokėtų garantuoto laikotarpio išmokų vertė |
| Atidėtasis | Iki 85 metų periodines išmokas moka pensijų kaupimo bendrovė, nuo 85 metų anuitetą iki gyvos galvos moka „Sodra“ | Fonde likusi turto dalis gali būti paveldima, tačiau „Sodros“ mokama anuiteto dalis nepaveldima |
Vadinasi, teiginys, kad pensijų anuitetas visada paveldimas arba visada nepaveldimas, nėra tikslus. Pasekmės priklauso nuo pasirinktos rūšies. Be to, garantuojamas mokėjimo laikotarpis nereiškia, kad paveldimas visas tariamas nepanaudotas asmeninis likutis.
Ar pensijų anuitetą galima nutraukti?
Įprastai įsigyto pensijų anuiteto nutraukti ir perduoto kapitalo atsiimti negalima. Už šį kapitalą „Sodra“ prisiima įsipareigojimą mokėti išmokas iki žmogaus gyvenimo pabaigos.
Tačiau nuo 2026 m. sausio 1 d. iki 2027 m. gruodžio 31 d. taikoma pereinamoji išimtis kai kuriems periodinių išmokų gavėjams ir anuitetą savanoriškai, nesukaupus privalomos ribos, įsigijusiems žmonėms. Ji netaikoma automatiškai visiems anuitetų gavėjams, todėl savo situaciją reikia tikrinti „Sodroje“.
Dažniausiai užduodami klausimai
Ar anuitetas yra įmoka, ar išmoka?
Gali būti abu variantai. Grąžindamas paskolą žmogus moka anuitetines įmokas, o įsigijęs pensijų anuitetą gauna periodines išmokas.
Ar anuitetinė paskolos įmoka visada vienoda?
Ne. Ji vienoda tik nesikeičiant palūkanų normai ir kitoms sutarties sąlygoms. Pasikeitus kintamoms palūkanoms, perskaičiuojama ir įmoka.
Kuris paskolos grąžinimo metodas kainuoja mažiau?
Kitoms sąlygoms nekintant, linijiniu metodu paprastai sumokama mažiau palūkanų, nes pagrindinė skola mažėja greičiau. Užtat pradinės įmokos būna didesnės.
Ar pensijų anuitetas paveldimas?
Tai priklauso nuo jo rūšies. Standartinis anuitetas nepaveldimas, o pasirinkus garantuojamą laikotarpį arba atidėtąjį anuitetą tam tikra išmokų ar fonde likusio turto dalis gali būti paveldima.
Ar pensijų anuiteto išmokos gali pasibaigti?
Ne, pensijų anuitetas mokamas iki gyvos galvos. Tuo jis skiriasi nuo periodinių išmokų, mokamų iš riboto konkretaus žmogaus pensijų fonde sukaupto turto.